
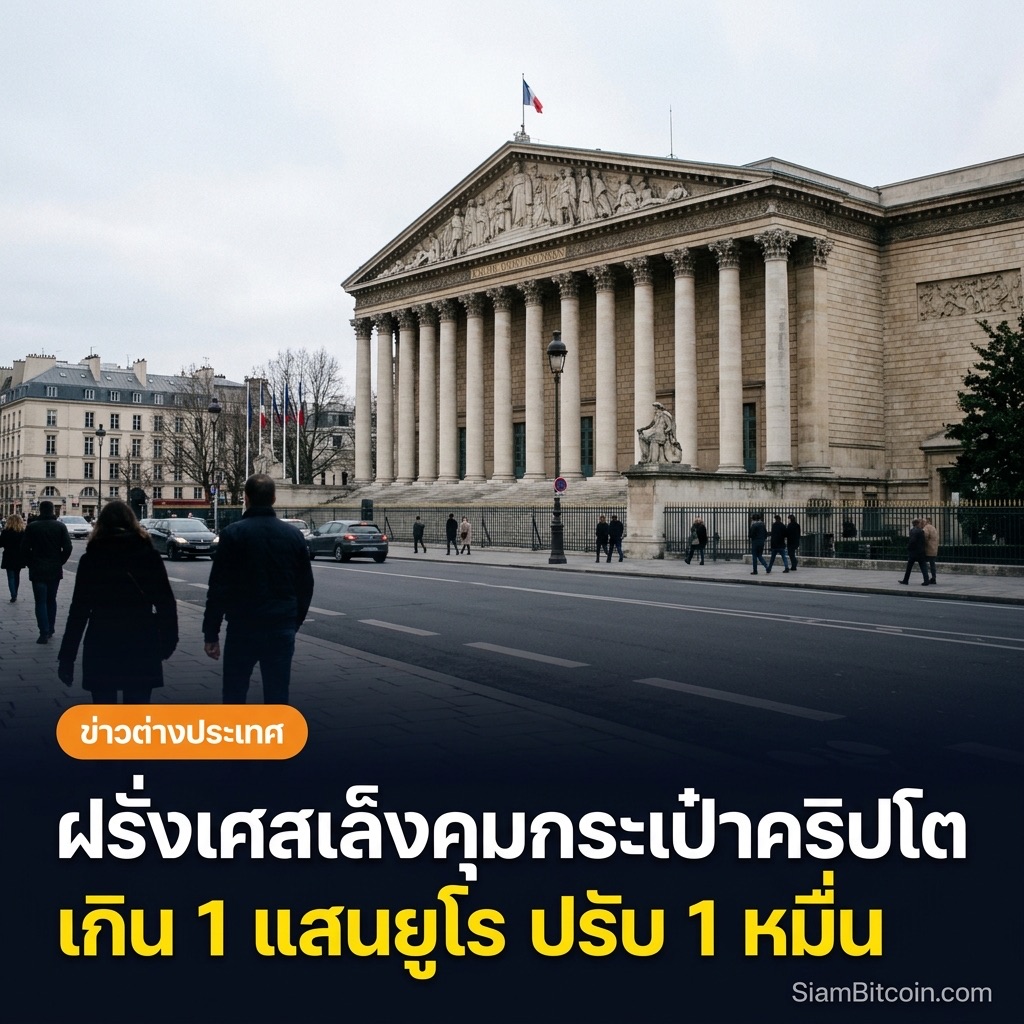
สภาฝรั่งเศสกำลังเดินหน้าคุมเข้มคริปโตที่ถือเองแบบไม่ผ่านตัวกลาง หลังคณะกรรมาธิการงบประมาณของสภาผู้แทนราษฎร (National Assembly’s Finance Committee) ลงมติเมื่อวันศุกร์ที่ผ่านมา (9 ต.ค. 2569) ไฟเขียวร่างแก้ไขกฎหมาย I-CF821 ที่จะบังคับให้ผู้ถือคริปโตในกระเป๋าส่วนตัว (self-custody wallet) มูลค่ารวมตั้งแต่ 100,000 ยูโร (ประมาณ 112,000 ดอลลาร์ หรือราว 3.76 ล้านบาท) ขึ้นไป ต้องแจ้งมูลค่าสินทรัพย์ต่อสรรพากรฝรั่งเศสทุกปี โดยอ้างอิงมูลค่า ณ วันที่ 31 ธันวาคมของแต่ละปี หากไม่แจ้งมีโทษปรับสูงสุด 10,000 ยูโร (ราว 3.76 แสนบาท) ต่อครั้ง
📑 สารบัญ
รายละเอียดร่างกฎหมาย — ใครเสนอ เกณฑ์เท่าไหร่
ร่างแก้ไข I-CF821 เสนอโดย ส.ส. 3 คนจากกลุ่มการเมือง Liberties, Independents, Overseas and Territories (LIOT) คือ Charles de Courson, Jean-Pierre Bataille และ Michel Castellani โดยเป็นส่วนหนึ่งของการพิจารณางบประมาณปี 2027 ของฝรั่งเศส สาระสำคัญคือเพิ่มมาตราใหม่เข้าไปในประมวลรัษฎากรฝรั่งเศส ครอบคลุม “สินทรัพย์ดิจิทัลที่ถือนอกผู้ให้บริการที่กำกับดูแล” คือกระเป๋าที่เจ้าของคุมกุญแจเองโดยตรง ไม่ผ่านเอ็กซ์เช้นจ์หรือ custodian
ปัจจุบันกฎหมายฝรั่งเศสบังคับแจ้งเฉพาะบัญชีคริปโตที่ฝากไว้กับเอ็กซ์เช้นจ์ “ต่างประเทศ” เท่านั้น ส่วนกระเป๋า self-custody ในประเทศไม่ต้องแจ้งอะไรเลย — ร่างนี้จะขยายให้ครอบคลุมกระเป๋าตัวเองด้วยเป็นครั้งแรก
| ประเด็น | กฎปัจจุบัน | ร่างกฎหมายใหม่ (ถ้าผ่าน) |
|---|---|---|
| ต้องแจ้งอะไร | บัญชีคริปโตกับเอ็กซ์เช้นจ์ต่างประเทศเท่านั้น | เพิ่มกระเป๋า self-custody ในประเทศที่มูลค่าเกินเกณฑ์ |
| เกณฑ์มูลค่า | ไม่มีเกณฑ์สำหรับกระเป๋าตัวเอง | ตั้งแต่ 100,000 ยูโร (~3.76 ล้านบาท) ขึ้นไป |
| วันอ้างอิงมูลค่า | – | 31 ธันวาคม ของแต่ละปี |
| บทลงโทษไม่แจ้ง | – | ปรับสูงสุด 10,000 ยูโร (~3.76 แสนบาท) |
อัตราแลกเปลี่ยนอ้างอิง ณ วันที่เผยแพร่บทความ 1 ยูโร ≈ 37.6 บาท
เหตุผลที่ผู้เสนอใช้สนับสนุนร่างนี้ คือผลสอบสวนของสภาที่พบว่าปี 2564 นักลงทุนฝรั่งเศสมีกำไรจากคริปโตรวมประมาณ 3,500 ล้านยูโร แต่มีการแจ้งถือครองคริปโตต่อสรรพากรเพียง 400 ล้านยูโรเท่านั้น ส.ส. ผู้เสนอมองว่าช่องว่างนี้สะท้อนการหลีกเลี่ยงภาษี แม้ศาลตรวจเงินแผ่นดินฝรั่งเศส (Court of Audit) จะโต้แย้งว่าตัวเลข 400 ล้านยูโรนั้นจริงๆ คือ “กำไรที่แจ้งแล้ว” ไม่ใช่มูลค่าสินทรัพย์ที่ถือ ทำให้การเทียบตัวเลขอาจไม่ตรงกันทั้งหมด
มาตรการคริปโตอื่นที่เสนอมาพร้อมกัน
I-CF821 เป็น 1 ใน 5 ข้อเสนอด้านภาษีคริปโตที่คณะกรรมาธิการไฟเขียวพร้อมกันในการพิจารณางบประมาณ 2027 รอบนี้:
Exit Tax คริปโตเกิน 800,000 ยูโร
ร่าง I-CF1822 เสนอโดย ส.ส. Nicolas Sansu และพรรคฝ่ายซ้ายรวม 17 คน ขยายภาษี “exit tax” ที่ปัจจุบันเก็บจากหุ้น/หลักทรัพย์ตอนย้ายสัญชาติภาษีออกนอกฝรั่งเศส ให้ครอบคลุมคริปโตมูลค่าเกิน 800,000 ยูโร (~30 ล้านบาท) ด้วย เริ่ม 1 ม.ค. 2027 เลื่อนจ่ายได้ถ้าย้ายในกลุ่ม EU และยกเลิกถ้าถือครบ 2-5 ปี
แปลงเป็น Stablecoin ต้องเสียภาษี
ร่าง I-CF1826 ให้การแปลงคริปโตเป็น stablecoin (เหรียญผูกมูลค่าสกุลเงิน) ต้องเสียภาษี flat tax 31.4% เหมือนขายทำกำไรจริง เริ่ม 1 ม.ค. 2027 — ต่างจากกฎเดิมที่แลกเหรียญคริปโตต่อเหรียญคริปโตยังไม่ถือเป็นเหตุการณ์ภาษี
ขาดทุนยกไปหักได้ 10 ปี
ร่าง I-CF798 ขยายเวลาให้นักลงทุนยกขาดทุนจากคริปโตไปหักกับกำไรปีถัดๆไปได้นานถึง 10 ปี จากเดิมที่มีกรอบเวลาสั้นกว่า
ไทม์ไลน์ — ทำไมยังไม่ใช่กฎหมายจริง
ประเด็นสำคัญที่สื่อหลายแห่งอาจเล่าไม่ครบ คือมาตรการทั้งหมดนี้ ยังไม่ใช่กฎหมาย และมีความเสี่ยงสูงที่จะไม่ผ่านในรอบนี้:
- 9 ต.ค. 2569 (ศุกร์): คณะกรรมาธิการงบประมาณไฟเขียวข้อเสนอคริปโตทั้ง 5 ข้อ
- 10 ต.ค. 2569 (ศุกร์ถัดมา): คณะกรรมาธิการเดียวกันกลับลงมติ “ตีตก” ทั้งหมวดรายได้ (revenue section) ของร่างงบประมาณ 2027 ด้วยคะแนน 31 ต่อ 3 เสียง — ทำให้ข้อเสนอคริปโตทั้งหมดที่ผ่านไปแล้ว ไม่ถูกนับต่อ ต้องเสนอใหม่
- 13 ต.ค. 2569 (วันนี้): สภาผู้แทนราษฎรเต็มสภาเริ่มอภิปรายหมวดรายได้ โดยใช้ร่างต้นฉบับของรัฐบาลเป็นฐาน ส.ส. ต้องเสนอมาตรการคริปโตเหล่านี้กลับเข้าไปใหม่เป็นคำแปรญัตติ
- 20 ต.ค. 2569: โหวตหมวดรายได้อีกรอบในสภาเต็ม
- 17 พ.ย. 2569: โหวตร่างงบประมาณทั้งฉบับ ก่อนส่งต่อวุฒิสภา
ที่น่าสังเกตคือปีที่แล้ว สภาเต็มฝรั่งเศสเคยตีตกหมวดรายได้ทั้งหมดด้วยคะแนนท่วมท้น 404 ต่อ 1 เสียง ทำให้ข้อเสนอที่ผ่านชั้นกรรมาธิการมาก่อนหน้านั้นหายไปทั้งหมด เป็นสัญญาณว่าปีนี้มาตรการคริปโตเหล่านี้อาจเจอชะตากรรมเดียวกัน ท่ามกลางรัฐบาลเสียงข้างน้อยที่ต้นทุนกู้ยืม 10 ปีของฝรั่งเศสพุ่งทะลุ 5% ครั้งแรกตั้งแต่ปี 2545 และศึกเลือกตั้งประธานาธิบดีที่จะมาถึงฤดูใบไม้ผลิหน้า
ความเสี่ยงที่ฝั่งคริปโตเป็นกังวล
กลุ่มผู้สนับสนุนคริปโตในฝรั่งเศสคัดค้านร่างนี้ด้วยเหตุผลด้านความปลอดภัย ไม่ใช่แค่เรื่องภาษี — พวกเขากังวลว่าฐานข้อมูลรายชื่อคนถือคริปโตมูลค่าสูงอาจรั่วไหล และกลายเป็นเป้าของอาชญากรที่ต้องการลักพาตัวเรียกค่าไถ่เป็นคริปโต
- ตำรวจฝรั่งเศสนับเคสลักพาตัวที่เกี่ยวกับคริปโตได้มากกว่า 40 ครั้ง ในช่วงมกราคม-กลางเมษายน 2569 ปีเดียว เทียบกับประมาณ 30 ครั้งตลอดทั้งปี 2568
- เคสที่โด่งดังที่สุดคือ David Balland ผู้ร่วมก่อตั้งบริษัทผลิตฮาร์ดแวร์วอลเล็ต Ledger ถูกลักพาตัวพร้อมคู่ชีวิตเมื่อ ม.ค. 2568 คนร้ายตัดนิ้วเพื่อกดดันให้จ่ายค่าไถ่เป็นคริปโต ก่อนตำรวจเข้าช่วยได้ทัน
มุมไทย: เทียบกับกฎไทย
สำหรับนักลงทุนไทย ปัจจุบัน ก.ล.ต. และกรมสรรพากรไทยยังไม่มีข้อบังคับให้แจ้งมูลค่ากระเป๋าคริปโตแบบ self-custody ที่ถือเองต่อหน่วยงานรัฐเป็นการเฉพาะ แนวกำกับดูแลของไทยตอนนี้โฟกัสที่ฝั่งผู้ให้บริการที่มีใบอนุญาต เช่น เอ็กซ์เช้นจ์และนายหน้าซื้อขายสินทรัพย์ดิจิทัล มากกว่าการไล่ตามกระเป๋าส่วนตัวของผู้ถือ — ต่างจากแนวทางที่ฝรั่งเศสกำลังผลักดัน ที่เล็งไปที่ตัวบุคคลผู้ถือกระเป๋าโดยตรง
อย่างไรก็ตาม เทรนด์ระดับโลกตอนนี้ขยับไปทางเก็บข้อมูลธุรกรรมคริปโตมากขึ้นเรื่อยๆ ไม่ว่าจะเป็นกรอบ DAC8 ของ EU ที่เริ่มบังคับใช้ตั้งแต่ 1 ม.ค. 2569 ให้ผู้ให้บริการคริปโตในยุโรปต้องเก็บข้อมูลลูกค้าและธุรกรรม หรือมาตรการแจ้งกระเป๋าตัวเองของฝรั่งเศสรอบนี้ นักลงทุนไทยที่ใช้กระเป๋า self-custody หรือ cold wallet เก็บคริปโตมูลค่าสูง ควรติดตามว่าทิศทางกฎหมายไทยในอนาคตจะขยับตามเทรนด์โลกนี้หรือไม่ และเก็บหลักฐานที่มาของเงินทุน/ธุรกรรมไว้ให้พร้อมเสมอ เพื่อไม่ให้ตัวเองตกเป็นเป้าในกรณีกฎเปลี่ยนแบบไม่มีสัญญาณเตือนล่วงหน้า
คำถามที่พบบ่อย
ยังไม่มีผล ผ่านแค่ชั้นคณะกรรมาธิการงบประมาณเท่านั้น และคณะกรรมาธิการเดียวกันได้ตีตกหมวดรายได้ทั้งฉบับไปแล้วเมื่อ 10 ต.ค. ต้องเสนอกลับเข้าสภาเต็มใหม่ตั้งแต่ 13 ต.ค. และรอโหวตร่างทั้งฉบับอีกครั้ง 17 พ.ย. 2569
ไม่ ร่างนี้เล็งเฉพาะกระเป๋า self-custody ที่เจ้าของคุมกุญแจเองเท่านั้น คริปโตที่ฝากไว้กับเอ็กซ์เช้นจ์หรือ custodian ที่กำกับดูแลอยู่แล้วมีกรอบแจ้งข้อมูลแยกต่างหากผ่าน DAC8 อยู่ก่อนแล้ว
ผู้เสนอร่างอ้างผลสอบสวนที่พบช่องว่างระหว่างกำไรคริปโตที่ประเมินได้ (3,500 ล้านยูโรปี 2564) กับยอดที่แจ้งจริง (400 ล้านยูโร) แม้ศาลตรวจเงินแผ่นดินแย้งว่าตัวเลขหลังคือกำไรที่แจ้งแล้วไม่ใช่มูลค่าทรัพย์สิน แต่ ส.ส. ยังมองว่าคริปโตเป็นช่องโหว่ภาษีที่ต้องปิด
 4:02
ความผิดพลาด ที่มือใหม่คริปโต ทำบ่อยที่สุด (และอาจเสียทุกเหรียญ) #bitcoin #wallet
 13:39
BTC ทำแบบนี้ล้านเหรียญเป็นไปได้!! และช่วงโอกาสที่เหมาะสม วิเคราะห์กราฟบิทคอยน์ Bitcoin
 22:11
กระเป๋าเก็บคริปโตน่าใช้ ปีนี้ Tangem Wallet บางเบา ไม่ต้องชาร์จ!
 9:38
"XRP หรือ ETH? วิเคราะห์อนาคตเหรียญคริปโตปี 2025" #crypto #xrp #ripple #bitcoin #btc #luna
 Bitcoin Pizzaday ประวัติศาสตร์ของ Btc พิซซ่าที่ใช้บิตคอยน์ซื้อ #BitcoinPizzaDay #เสาร์เศร้าเราดอย
 Gold Vs BTC ใครทำผลงานได้ดีกว่ากัน #bitcoin #ทอง #บิทคอยน์ #คริปโต #เทรดคริปโต
 BTC ทะลุ 71K กลับมาเป็น BullRun ยัง? #feeinvest #bitcoin #crypto #วิเคราะห์คริปโต #เทรนด์วันนี้
 สัญญาณนี้เคยทำให้ BTC เด้งแรง! รอบนี้ลุ้น 80K 👀🚀 #feeinvest #bitcoin #crypto #วิเคราะห์คริปโต
 BTC เด้ง! ระวังหลอกขึ้นก่อนร่วง ⚠️📉 #feeinvest #bitcoin #crypto #วิเคราะห์คริปโต #เทรนด์วันนี้
 คริปโตล่าสุดวันนี้ BTC ระเบิดหล่นมา $69K เมื่อไหร่จะกลับตัว? #feecrypto #bitcoin #crypto