
1. ก.ล.ต. สหรัฐฯ (SEC) ออกคำสั่ง “Innovation Exemption” มีผล 17 กันยายน 2569 เปิดทางให้แพลตฟอร์ม TSV เทรดหุ้นโทเคน (Tokenized Stock) ผ่านกลไก AMM ได้ถูกกฎหมาย โดยไม่ต้องขึ้นทะเบียนเป็นตลาดหลักทรัพย์
2. กฎมีอายุชั่วคราว 5 ปี (หมด 17 กันยายน 2574) มาพร้อมเงื่อนไขเข้ม เช่น ต้องให้สิทธิผู้ถือเหมือนหุ้นจริงทุกประการ ห้ามเป็นโทเคนสังเคราะห์ตามราคาเฉยๆ และต้อง KYC ผู้เข้าเทรด
3. ออกมาเพียง 2 วันหลังวุฒิสภาสหรัฐฯ ล้มโหวต CLARITY Act — SEC เลือกใช้อำนาจตัวเองเดินหน้าแทนรอกฎหมายใหม่จากสภา
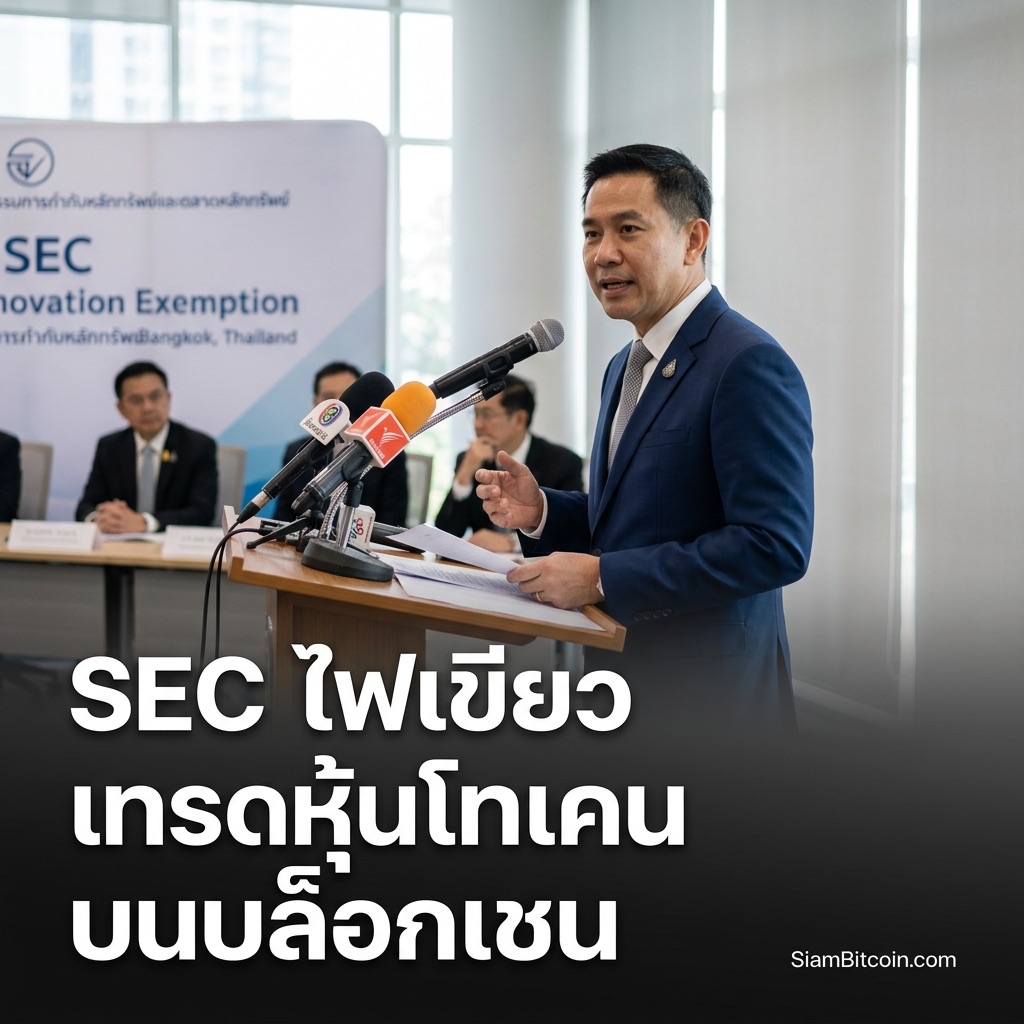
สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ (SEC) ออกคำสั่งที่เรียกว่า “Innovation Exemption” เปิดทางให้ซื้อขายหุ้นในรูปแบบโทเคน (Tokenized Stock) บนบล็อกเชนได้อย่างถูกกฎหมายเป็นครั้งแรก ผ่านกลไก Automated Market Maker (AMM) ที่คนสายคริปโตคุ้นเคยกันดี คำสั่งนี้มีผลทันทีตั้งแต่วันที่ 17 กันยายน 2569 และถือเป็นก้าวสำคัญที่ทำให้ตลาดทุนดั้งเดิมของสหรัฐฯ กับโลกบล็อกเชนเข้าใกล้กันมากที่สุดเท่าที่เคยมีมา
📑 สารบัญ
“Innovation Exemption” คืออะไร
คำสั่งของ SEC ให้ “การยกเว้นชั่วคราวแบบมีเงื่อนไข” (temporary, conditional exemptive relief) แก่แพลตฟอร์มที่เรียกว่า Tokenized Securities Venue หรือ TSV ใน 2 เรื่องหลักภายใต้กฎหมาย Securities Exchange Act ปี 1934:
ยกเว้นนิยาม “ตลาดหลักทรัพย์”
TSV ไม่ต้องขึ้นทะเบียนเป็น exchange แม้ทำหน้าที่จับคู่ซื้อขายผ่าน AMM Liquidity Pool ก็ตาม
ยกเว้นนิยาม “ดีลเลอร์”
ผู้ให้สภาพคล่องที่นำหุ้นโทเคนเข้าพูลด้วยเงินทุนตัวเอง ไม่ต้องขึ้นทะเบียนเป็น dealer
พูดง่ายๆ คือ SEC เปิดทางให้แพลตฟอร์มเทรดหุ้นโทเคนแบบ “กึ่ง DEX” เกิดขึ้นได้ในสหรัฐฯ โดยไม่ต้องผ่านกระบวนการขอใบอนุญาตตลาดหลักทรัพย์แบบเดิมที่มักใช้เวลาเป็นปี Jamie Selway ผู้อำนวยการฝ่าย Trading and Markets ของ SEC ระบุว่าฝ่ายพร้อมทำงานร่วมกับผู้ที่สนใจเปิด TSV และตอบคำถามนักลงทุนที่เกี่ยวข้อง
เงื่อนไขเข้มที่ SEC วางไว้
แม้จะไฟเขียว แต่ SEC ไม่ได้ปล่อยแบบไร้การควบคุม คำสั่งนี้มาพร้อมเงื่อนไขคุ้มครองนักลงทุนหลายข้อ:
| เงื่อนไข | รายละเอียด |
|---|---|
| สิทธิผู้ถือ | หุ้นโทเคนต้องให้สิทธิเหมือนหุ้นจริงทุกประการ ทั้งเงินปันผลและสิทธิออกเสียง |
| ประเภทโทเคน | ห้ามเป็นโทเคนสังเคราะห์ที่แค่ตามราคา (price-only) ต้องเป็นโทเคนที่แทนความเป็นเจ้าของจริง |
| การเข้าถึง | แบบ permissioned เท่านั้น ต้องยืนยันตัวตน (KYC) จำกัดเฉพาะผู้ได้รับอนุญาต |
| สิทธิผู้ออกหุ้น | ถ้าทำโทเคนโดยบุคคลที่ 3 ต้องแจ้งบริษัทเจ้าของหุ้นก่อน บริษัทมีสิทธิ “ปฏิเสธ” ไม่ให้ทำ |
| Smart Contract | ต้องตรวจสอบได้ (auditable) เปิดเผยต่อสาธารณะ อยู่บนเชนแบบ permissionless |
| การหยุดเทรด | ต้องหยุดพร้อมกับตลาดหลักที่หุ้นตัวนั้นจดทะเบียนอยู่ทันที |
| อายุกฎ | ชั่วคราว 5 ปี หมดอายุ 17 กันยายน 2574 |
ทำไมออกกฎตอนนี้ — หลัง CLARITY Act ล้มโหวต
คำสั่งนี้ออกมาห่างจากอีกเหตุการณ์สำคัญแค่ 2 วัน วันที่ 15 กันยายน 2569 วุฒิสภาสหรัฐฯ โหวต cloture ร่างกฎหมาย CLARITY Act ซึ่งเป็นร่างกรอบกำกับดูแลคริปโตที่รัฐสภาถกเถียงกันมานาน ได้เพียง 49 ต่อ 50 เสียง ไม่ถึงเกณฑ์ 60 เสียงที่ต้องใช้ปิดการอภิปราย ทำให้ร่างกฎหมายเดินหน้าต่อไม่ได้ ติดปัญหาการเมืองเรื่องผลประโยชน์ทับซ้อนด้านคริปโตของตระกูลทรัมป์ (SiamBitcoin เคยรายงานความคืบหน้าประเด็นนี้ไปแล้วก่อนหน้านี้)
SEC ระบุเองว่าใช้เวลากว่า 1 ปีครึ่งเตรียมวางกรอบกฎเกณฑ์สินทรัพย์ดิจิทัล ทั้งยกเลิกนโยบาย “กำกับผ่านการฟ้องร้อง” (regulation by enforcement) แบบเดิม ออกแนวปฏิบัติร่วมกับ CFTC แยกความต่างระหว่างหลักทรัพย์กับสินค้าโภคภัณฑ์ และเสนอกรอบ Regulation Crypto Assets ของตัวเอง เมื่อสภาคองเกรสผ่านกฎหมายไม่ทัน หน่วยงานจึงเลือกใช้อำนาจที่ตัวเองมีอยู่แล้วเดินหน้าต่อ แทนที่จะรอฝ่ายนิติบัญญัติ
ตลาดตอบรับยังไง
ข่าวนี้ส่งแรงบวกให้สินทรัพย์ที่เกี่ยวข้องทันที อีเธอเรียม (ETH) ซึ่งเป็นเชนหลักที่ใช้พัฒนา DeFi และ AMM พุ่งขึ้นราว 6% ในวันประกาศตามรายงานของสื่อหลายสำนัก ส่วนหุ้น Coinbase Global ก็ปรับตัวขึ้นจากข่าวนี้ผสมกับการฟื้นตัวของราคาบิตคอยน์และแผนขยายธุรกิจอนุพันธ์ของบริษัท ขณะที่ Robert Leshner ผู้ก่อตั้ง Superstate บริษัทด้าน tokenization ให้ความเห็นกับ CoinDesk ว่าปี 2569 คือปีที่หุ้นสาธารณะ “เปลี่ยนจากของต้องห้ามกลายเป็นสิ่งที่เล่นได้จริง” สำหรับวงการคริปโต
อย่างไรก็ตาม นักวิเคราะห์เตือนว่ากฎนี้ยังไม่ใช่ “ประตูเปิดกว้าง” เพราะจำกัดผู้เข้าถึงเฉพาะคนที่ผ่านการยืนยันตัวตนแบบ permissioned และ TSV ต้องเป็นนิติบุคคลในสหรัฐฯ เท่านั้น นักลงทุนทั่วไปนอกสหรัฐฯ รวมถึงไทย จึงยังเข้าถึงหุ้นโทเคนภายใต้กรอบนี้โดยตรงไม่ได้ในเร็วๆ นี้
มุมไทย
สำหรับนักลงทุนไทย เรื่องนี้น่าจับตาด้วยเหตุผล 2 ข้อ หนึ่ง ก.ล.ต. ไทยมีกรอบ “Investment Token” ภายใต้ พ.ร.ก. สินทรัพย์ดิจิทัล มาตั้งแต่ปี 2561 ซึ่งเปิดทางให้โทเคนที่อ้างอิงสิทธิในหุ้นหรือรายได้ทำได้อยู่แล้วในหลักการ แต่ยังไม่มีเคสที่ใช้กลไก AMM แบบสหรัฐฯ ทำจริง การที่ SEC สหรัฐฯ วางกรอบชัดเจนแบบนี้อาจเป็นโมเดลอ้างอิงให้หน่วยงานไทยศึกษาต่อในอนาคต
สอง ก่อนหน้านี้ไทยเพิ่งเห็นเคสความขัดแย้งเรื่อง “หุ้นโทเคน” ชัดเจน อย่างกรณี AMC สั่ง Robinhood ให้หยุดขายโทเคนอ้างอิงหุ้นตัวเอง ซึ่งเป็นสัญญาณว่าตลาดยังสับสนระหว่าง “โทเคนที่ให้สิทธิจริง” กับ “โทเคนสังเคราะห์ตามราคา” กฎ Innovation Exemption ของ SEC ครั้งนี้เท่ากับขีดเส้นแบ่งชัดว่าแบบหลังยังผิดกฎหมายอยู่ นักลงทุนไทยที่เคยเห็นแพลตฟอร์มต่างชาติเสนอ “หุ้นโทเคน” ควรเช็คให้ดีว่าเป็นแบบไหนก่อนเข้าลงทุน เพราะความเสี่ยงทางกฎหมายต่างกันมาก
คำถามที่พบบ่อย
ต่างกันที่โครงสร้าง ETF ยังผ่านตลาดหลักทรัพย์ปกติ ส่วน Innovation Exemption เปิดทางให้เทรดตรงบนบล็อกเชนผ่าน AMM/liquidity pool โดยไม่ต้องผ่านตลาดหลักทรัพย์แบบเดิม
ยังไม่ได้ในทันที เพราะ TSV ต้องเป็นนิติบุคคลสหรัฐฯ และการเข้าถึงต้องผ่านการยืนยันตัวตนแบบ permissioned จำกัดเฉพาะกลุ่มที่ได้รับอนุญาตก่อน
ไม่ถาวร มีอายุ 5 ปี หมดอายุ 17 กันยายน 2574 ระหว่างนี้ SEC เปิดรับฟังความเห็นสาธารณะควบคู่กันไปเพื่อพิจารณาออกกฎถาวรในอนาคต
 1:12:24
หุ้นเทคไทยจบ ฉุด SET ขาลง ทอง Bitcoin ไม่รอด Money Chat Thailand I พิชัย จาวลา
 17:51
SET 1,700 จุดโอกาสทองหรือกับดักตลาดหุ้นไทย ? (ธนเดช รังษีธนานนท์)
 18:15
AI จะทำตลาดหุ้นพุ่ง ? สัญญาณกราฟ BITCOIN สวย หลายคน ตกรถ ?? ของจริงยังไม่เริ่ม
 9:38
ไทยเปิดใช้คริปโต | ยุโรปเล็งซื้อ 1% Bitcoin | Gemini เข้าตลาดหุ้น | สหรัฐฯ คุม DeFi
 26 ส.ค. 69 “กนง.คงดอก หนุนแบงก์ งานSET หนุนโรงไฟฟ้า” #ตลาดหุ้น #เศรษฐกิจ #การลงทุน #การเงิน
 หุ้นไทย 10 อันดับแรกที่มีมูลค่าตลาดสูงที่สุดในปัจจุบัน #หุ้นไทย.#หุ้นไทย, #ตลาดหุ้นไทย, #SET
 วิธีลงทุนหุ้นต่างประเทศผ่านตลาดหุ้นไทย ด้วยDRx! | เครื่องมือSET EP. 1
 เจาะทิศทางราคา Bitcoin ตลาดหุ้นทองคำรอดหรือร่วง? #feeinvest #bitcoin #crypto #วิเคราะห์คริปโต
 ตลาดหุ้นทั่วโลกลุ้นตัวเลขแรงงานและ CPI ราคาน้ำมันขึ้นต่อเนื่อง เพิ่มโจทย์ยากให้ Fed
 เหตุผลสำคัญที่ตลาดหุ้นไทย ตลาดเงินทั่วโลกนิ่งรอ ตัวเลขจ้างงานนอกภาคเกษตร ส.ค. ของสหรัฐฯ